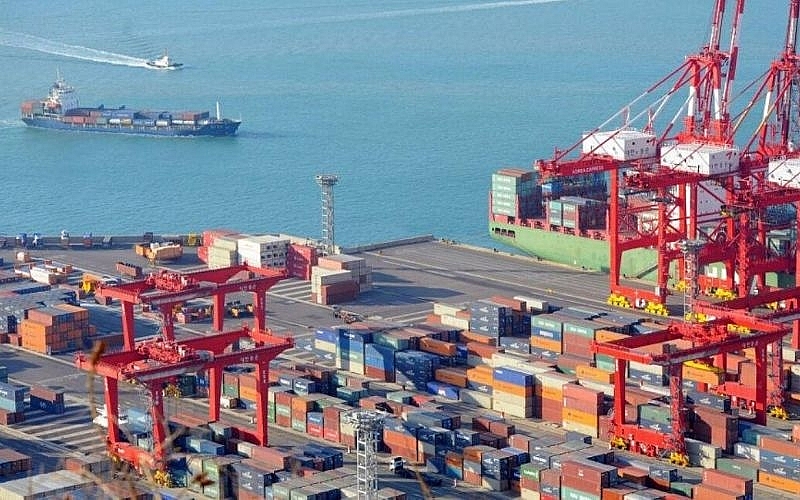
 Hàng hóa được hưởng ưu đãi thuế quan khi đáp ứng các quy định và được vận chuyển trực tiếp từ nước thành viên xuất khẩu tới nước thành viên nhập khẩu Thông tư quy định, hàng hóa được coi là có xuất xứ của một nước thành viên nếu hàng hóa đó: Có xuất xứ thuần túy hoặc được sản xuất toàn bộ tại nước thành viên đó; đáp ứng các quy định trong trường hợp sử dụng nguyên liệu không có xuất xứ; được sản xuất toàn bộ tại nước thành viên đó chỉ từ nguyên liệu có xuất xứ của một hay nhiều nước thành viên.
Bên cạnh đó, Thông tư cũng nêu rõ quy định hàng hóa có xuất xứ thuần túy. Theo đó, hàng hóa được coi là có xuất xứ thuần túy hoặc được sản xuất toàn bộ tại một nước thành viên trong các trường hợp sau:
1. Cây trồng và các sản phẩm từ cây trồng được trồng và thu hoạch, hái hoặc thu lượm tại nước thành viên đó. Cây trồng là tất cả các loại thực vật, bao gồm quả, hoa, rau, cây, rong biển, nấm và thực vật sống.
2. Động vật sống được sinh ra và nuôi dưỡng tại nước thành viên đó. Động vật sống theo quy định tại khoản này và khoản 3 Điều này là tất cả các loại động vật sống, bao gồm động vật có vú, chim, cá, động vật giáp xác, động vật thân mềm, loài bò sát, vi khuẩn và vi rút.
3. Các sản phẩm thu được từ động vật sống tại nước thành viên đó.
4. Sản phẩm thu được từ săn bắn, đánh bẫy, đánh bắt, thu lượm hoặc săn bắt tại nước thành viên đó.
5. Khoáng sản và các chất sản sinh tự nhiên khác chưa được liệt kê từ khoản 1 đến khoản 4 Điều này, được chiết xuất hoặc lấy ra từ đất, vùng biển, đáy biển hoặc dưới đáy biển của nước thành viên đó.
6. Sản phẩm đánh bắt từ vùng biển, đáy biển hoặc dưới đáy biển bên ngoài lãnh hải của nước thành viên đó, với điều kiện là nước thành viên đó có quyền khai thác vùng biển, đáy biển và dưới đáy biển đó theo pháp luật và quy định của nước thành viên đó và theo pháp luật quốc tế. Không một quy định nào trong Hiệp định này ảnh hưởng đến quyền và nghĩa vụ của các nước thành viên theo pháp luật quốc tế, kể cả theo Công ước Liên hợp quốc về Luật biển.
7. Hải sản và các sản phẩm từ biển khác đánh bắt bằng tàu của nước thành viên đó từ ngoài vùng biển của bất kỳ nước thành viên nào.
8. Sản phẩm được chế biến và/hoặc được sản xuất ngay trên tàu chế biến của nước thành viên đó chỉ từ các sản phẩm được quy định tại khoản 7.
9. Các vật phẩm được thu lượm ở nước thành viên đó nhưng không còn thực hiện được chức năng ban đầu hoặc không thể sửa chữa hay khôi phục được và chỉ có thể vứt bỏ, lấy làm phụ tùng hoặc làm nguyên liệu thô, hoặc sử dụng vào mục đích tái chế.
10. Phế thải và phế liệu thu được từ quá trình sản xuất hoặc gia công, bao gồm khai thác, sản xuất nông nghiệp, chế tạo, tinh chế, thiêu đốt và xử lý chất thải hoặc có nguồn gốc từ việc tiêu dùng tại nước thành viên đó và chỉ dùng để tiêu hủy hoặc tái chế nguyên liệu thô.
11. Hàng hóa thu được hoặc được sản xuất tại nước thành viên đó chỉ từ các sản phẩm được quy định từ khoản 1 đến khoản 10
Ưu đãi thuế đối với hàng hóa được vận chuyển trực tiếp
Ngoài ra, Thông tư cũng nêu rõ hàng hóa được hưởng ưu đãi thuế quan khi đáp ứng các quy định và được vận chuyển trực tiếp từ nước thành viên xuất khẩu tới nước thành viên nhập khẩu.
Các trường hợp sau được coi là vận chuyển trực tiếp từ nước thành viên xuất khẩu tới nước thành viên nhập khẩu:
a) Hàng hóa được vận chuyển trực tiếp từ nước thành viên xuất khẩu tới nước thành viên nhập khẩu; hoặc
b) Hàng hóa được vận chuyển từ nước thành viên xuất khẩu đến nước thành viên nhập khẩu qua một hoặc nhiều nước thành viên khác, hoặc qua một nước không phải là thành viên, với điều kiện hàng hóa đó chỉ quá cảnh hoặc lưu kho tạm thời, dỡ hàng, bốc lại hàng và các công đoạn khác nhằm bảo quản hàng hóa trong điều kiện tốt.
Thông tư có hiệu lực thi hành từ ngày 1/3/2023.
(Theo Chinhphu.vn)


 Kênh TV
 Kênh Radio



Ý kiến ()