Bất cập hiện nay là mức giảm trừ gia cảnh không dựa vào mức sống tối thiểu, thu nhập bình quân đầu người, cũng không căn cứ vào mức lương tối thiểu chung và mức lương tối thiểu theo vùng. Điều vô lý nữa là mức lương tối thiểu theo 4 vùng chênh nhau gần 1,5 lần nhưng mức thu nhập khởi điểm đóng thuế và giảm trừ gia cảnh lại bằng nhau. Ngoài ra, cách tính giảm trừ gia cảnh hợp lý là phải tính giảm trừ kết hợp giữa hai tiêu chí, khấu trừ cố định và khấu trừ một số nhu cầu chi tiêu tối thiểu có tính thiết yếu (có hóa đơn, chứng từ, căn cứ hợp lý). Hiện tại, người nộp thuế được giảm trừ 11 triệu đồng, người phụ thuộc 4,4 triệu đồng nhưng còn rất nhiều khoản tiền khác phải chi không được tính đến, thành ra cào bằng. Thí dụ, một người thu nhập khá cao nhưng sống vẫn khó khăn vì phải chi phí cho học hành, bệnh tật, thuê nhà ở. Còn người khác thu nhập thấp hơn nhưng lại sống thoải mái hơn vì phải nộp thuế ít hơn và không phải chi cho y tế, học hành...
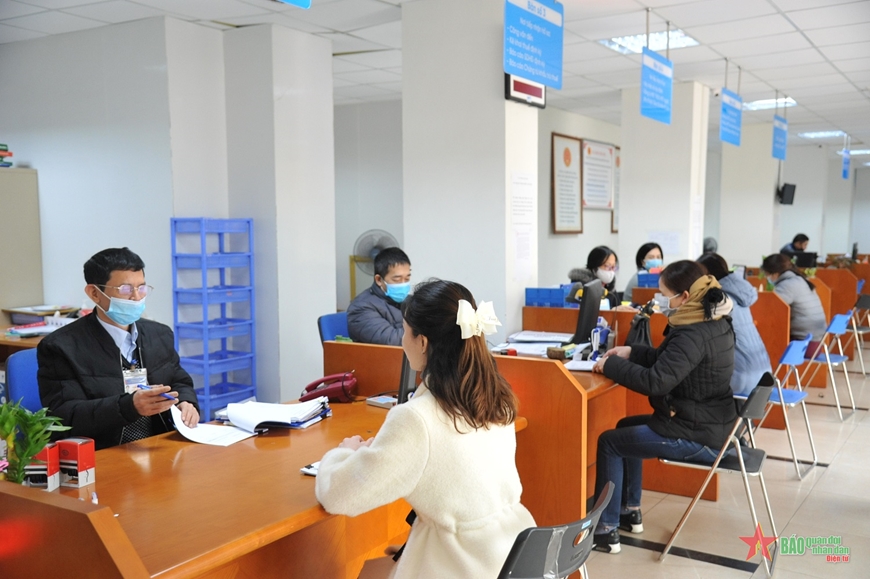 Cán bộ Cục Thuế TP Hà Nội hướng dẫn người dân khai, nộp thuế thu nhập cá nhân. Ảnh: ANH VIỆT Luật Thuế TNCN hiện hành quy định, trường hợp chỉ số giá tiêu dùng (CPI) biến động trên 20% so với thời điểm luật có hiệu lực thi hành hoặc thời điểm điều chỉnh mức giảm trừ gia cảnh gần nhất thì Chính phủ trình Ủy ban Thường vụ Quốc hội điều chỉnh mức giảm trừ gia cảnh. Để cho ra mức giảm trừ gia cảnh 11 triệu đồng hiện nay, Bộ Tài chính đã lấy mức 9 triệu đồng nhân với tốc độ gia tăng chỉ số giá tiêu dùng của năm 2019 so với năm 2013 là 23%. Cách tính này đúng luật nhưng chưa phù hợp, chưa sát với thực tế cuộc sống.
Bởi vì, chờ CPI tăng 20% là quá lâu, sẽ thiệt thòi cho người lao động. Do đó, cần sửa quy định này. Tại sao không phải 10% hay tỷ lệ khác mà lại là 20%? Thực tế, với những người làm công ăn lương, giá cả chỉ cần biến động 10% đã ảnh hưởng rất nhiều đến chi tiêu hằng ngày, vì chủ yếu chi cho nhu cầu thiết yếu, mà hàng hóa, dịch vụ thiết yếu thường tăng cao hơn so với mặt bằng giá cả.
Tại sao, CPI do Tổng cục Thống kê là cơ quan tin cậy của Nhà nước công bố, mà chúng ta không thiết kế một quy trình tối ưu hóa để khi CPI chạm ngưỡng biến động trên 5%, 10% hoặc một tỷ lệ ấn định nào đó thì mức giảm trừ gia cảnh kỳ gần nhất sẽ điều chỉnh tự động theo các mức được ấn định tương ứng và áp dụng cho kỳ tính thuế tiếp theo. Như vậy sẽ bảo đảm sự công bằng hợp lý, tiết kiệm nguồn lực cho các cơ quan, không cần thiết phải thực hiện quy trình soạn thảo văn bản và họp để quyết định vì áp dụng kết quả đã được luật hóa.
Về đề xuất giảm số bậc tính thuế TNCN với người làm công ăn lương từ 7 bậc xuống còn 5 bậc của Bộ Tư pháp, tôi cho rằng chúng ta phải xác định triết lý của từng đạo luật, từng sắc thuế, từ đó mới đi vào các vấn đề kỹ thuật như là loại thu nhập nào phải chịu thuế, mức giảm trừ gia cảnh, biểu thuế lũy tiến thiết kế ra sao. Chúng ta đồng thuận về triết lý thì sẽ dễ dàng có tiếng nói thống nhất khi đi vào chi tiết.
Trước hết, thuế TNCN là đánh thuế người thu nhập cao, hạn chế tối đa sự bất cân xứng thu nhập, điều tiết chênh lệch giàu nghèo và đóng góp vào nguồn thu ngân sách, nhưng dường như luật hiện hành không rõ tinh thần này. Trong bối cảnh hiện nay, không ít ý kiến cho rằng cần nâng mức giảm trừ gia cảnh cho người nộp thuế từ 11 triệu đồng lên cao hơn, thậm chí thành 18-20 triệu đồng/tháng vì vật giá đã leo thang. Cùng với đó, mức giảm trừ gia cảnh cho người phụ thuộc từ 4,4 triệu đồng/tháng hiện nay cũng cần được nâng lên 6-8 triệu đồng. Vậy, đến tận năm 2026 mới dự định áp dụng Luật Thuế TNCN sửa đổi thì mức đó có còn hợp lý?
Do đó, nếu không thay đổi căn bản để giải quyết từ cái gốc thì đưa ra bất cứ mức giảm trừ gia cảnh nào, dù thấp hay cao đến đâu cũng vẫn gây ra tranh cãi, phản đối, thắc mắc. Công bằng, hợp lý không phải chỉ ở chỗ, đặt ra mức giảm trừ cao hay thấp theo kiểu cào bằng, kiểu như giàu nghèo khác nhau một trời một vực thì hầu như hằng ngày vẫn phải nộp thuế giá trị gia tăng với một mức thuế suất 10% như nhau. Bất hợp lý hiện nay là nhiều gia đình có cuộc sống rất khó khăn, nhưng vẫn phải nộp thuế thu nhập và nhiều gia đình chỉ có mức sống trung bình khá nhưng đã phải chịu thuế suất lũy tiến ở mức rất cao 20-30%. Thuế suất vài chục phần trăm này chỉ nên dành cho những người thật sự thu nhập cao, giàu có, khá giả.
Theo tôi, có 3 vấn đề chính về thuế TNCN cần phải thay đổi một cách cơ bản. Thứ nhất là mức giảm trừ gia cảnh tối thiểu, dựa trên cái gì chứ không thể cứ đưa ra một con số nào đó rồi người bảo cao, kẻ bảo thấp? Thứ hai là những khoản chi tiêu nào cần phải được khấu trừ thêm. Thứ ba là thuế suất gồm mấy mức, mỗi mức là bao nhiêu và áp dụng cho khoảng thu nhập nào? Thực chất, hai vấn đề sau quan trọng không kém gì vấn đề đầu, thậm chí có tác động cả về chiều sâu và chiều rộng lớn hơn. Vì mức giảm trừ gia cảnh là cào bằng, nếu đặt thấp thì bị phản ứng mạnh, mà đặt cao thì có nguy cơ thay đổi bản chất của sắc thuế này, biến “thuế thu nhập” thành “thuế thu nhập cao”. Do đó, cần đặt giảm trừ gia cảnh chung vừa phải, nhưng tăng mức khấu trừ thêm, tức là giảm trừ gia cảnh riêng. Đặc biệt bước nhảy của thuế suất và mức thu nhập bị áp thuế suất cao hơn quá thấp, gần như là tương tự với 30 năm trước, trong khi bối cảnh thu nhập và cuộc sống đã thay đổi quá lớn.
Vì vậy, cần phải tính toán lại việc thu thuế TNCN theo hướng: Thứ nhất, không đánh thuế với nhóm người có thu nhập chỉ đủ đáp ứng nhu cầu thiết yếu. Thứ hai, thu thuế thấp với nhóm người có thu nhập đáp ứng được nhu cầu sống trung bình. Thứ ba, chỉ thu thuế cao đối với nhóm người có mức sống cao thật sự. Trên cơ sở đó, cần giảm từ 7 xuống 5, thậm chí xuống 3 bậc thuế suất, chẳng hạn 1-2 bậc (khoảng 5-10%) cho nhóm thứ hai, 1-3 bậc (khoảng 15-35%) cho nhóm thứ 3. Đó là điều khó, nhưng với hệ thống hóa đơn điện tử và ứng dụng công nghệ thông tin như hiện nay thì hoàn toàn khả thi. Điều mà nhiều người cũng cảm thấy bất bình, bất công ở chỗ, trong khi những người làm công ăn lương bị tính hết từng đồng thu nhập (đóng góp tới 70% nguồn thu thuế TNCN), thì còn để sót, thu ít, thu thiếu nguồn thu nhập rất lớn trong các khu vực khác.
Theo qdnd.vn


 Kênh TV
 Kênh Radio




Ý kiến ()