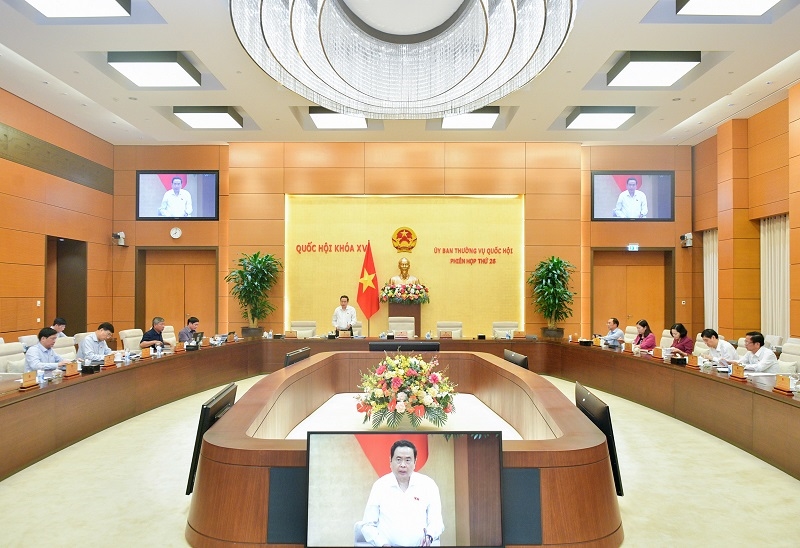
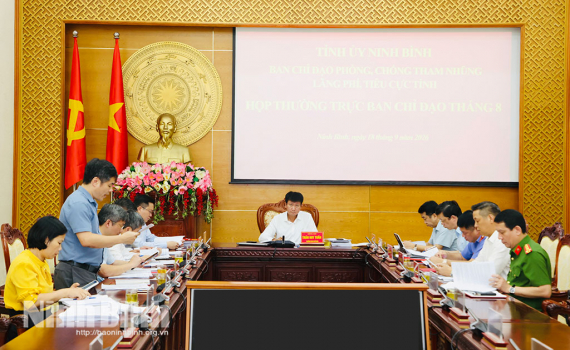
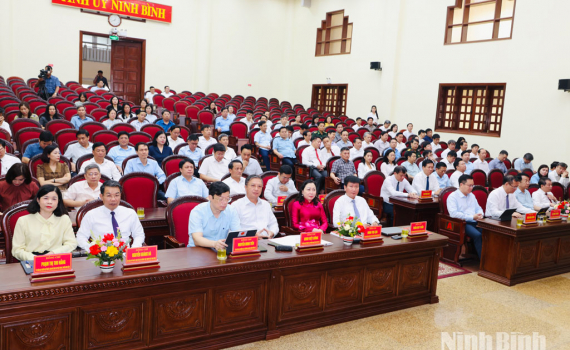
 Quang cảnh phiên họp. Tại phiên họp, báo cáo về dự thảo nghị quyết này, Bộ trưởng Bộ Tài chính Hồ Đức Phớc cho biết, Nhóm các nền kinh tế phát triển và mới nổi hàng đầu thế giới (G20) đã thống nhất về nguyên tắc Giải pháp hai trụ cột nhằm giải quyết các thách thức về thuế phát sinh trong quá trình số hóa nền kinh tế, trong đó trụ cột thứ hai đặt ra mức thuế doanh nghiệp tối thiểu toàn cầu 15% đối với các công ty đa quốc gia nhằm ngăn các công ty này chuyển lợi nhuận sang quốc gia có thuế suất thấp để tránh né.
Thuế tối thiểu toàn cầu không phải điều ước quốc tế, không phải là cam kết quốc tế, không bắt buộc các quốc gia phải áp dụng. Tuy nhiên, nếu Việt Nam không áp dụng vẫn phải chấp nhận việc các quốc gia khác áp dụng thuế tối thiểu toàn cầu, có quyền thu thuế bổ sung đối với các doanh nghiệp tại Việt Nam (nếu thuộc đối tượng áp dụng) mà được hưởng thuế suất thực tế ở Việt Nam thấp hơn mức tối thiểu toàn cầu 15%, đặc biệt là doanh nghiệp có vốn đầu tư nước ngoài.
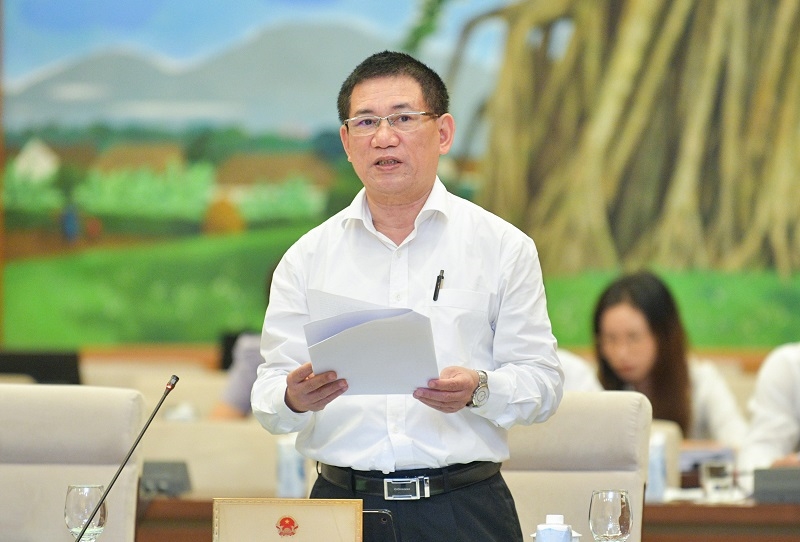 Bộ trưởng Bộ Tài chính Hồ Đức Phớc: Để bảo đảm quyền và lợi ích hợp pháp của mình, Việt Nam cần áp dụng thuế tối thiểu toàn cầu.Do đó, theo Bộ trưởng Hồ Đức Phớc, để bảo đảm quyền và lợi ích hợp pháp của mình, Việt Nam cần áp dụng thuế tối thiểu toàn cầu. Theo hướng dẫn của Tổ chức Hợp tác và Phát triển Kinh tế (OECD) về quy định chống xói mòn cơ sở thuế toàn cầu, thuế tối thiểu toàn cầu có bản chất là thuế thu nhập doanh nghiệp bổ sung và các nước cần quy định trong hệ thống pháp luật của mình cho phù hợp. Việc ban hành chính sách thuế thu nhập doanh nghiệp bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu tại Việt Nam là phù hợp với chủ trương, đường lối của Đảng.
Việc áp dụng quy định này mang lại cho Việt Nam các cơ hội mới, như: Tăng nguồn thu ngân sách từ nguồn thuế bổ sung; tăng cường hội nhập quốc tế; giảm thiểu hiện tượng trốn thuế, tránh thuế, chuyển giá, chuyển lợi nhuận.
"Việt Nam ủng hộ và chủ động áp dụng quy định thuế tối thiểu toàn cầu từ năm 2024, tạo cơ chế thuận lợi để khuyến khích các doanh nghiệp nộp bổ sung thuế tại Việt Nam", Bộ trưởng Hồ Đức Phớc nhấn mạnh.
Đại diện cơ quan thẩm tra dự thảo Nghị quyết, Chủ nhiệm Ủy ban Tài chính và Ngân sách của Quốc hội Lê Quang Mạnh nêu rõ: Hiện nhiều nước đã nội luật hóa các quy định về việc áp dụng thuế tối thiểu toàn cầu để áp dụng từ kỳ tính thuế thu nhập doanh nghiệp năm 2024. Nếu Việt Nam không nội luật hóa các quy định này, các nước xuất khẩu vốn đầu tư sẽ được thu khoản thuế thu nhập doanh nghiệp bổ sung (cho đủ mức 15%) đối với các công ty đa quốc gia có dự án đầu tư nước ngoài tại Việt Nam đang được hưởng mức thuế suất thực tế dưới 15%.
Vì vậy, để bảo đảm giữ quyền đánh thuế của Việt Nam, Thường trực Ủy ban nhất trí cần ban hành văn bản pháp lý để tạo cơ sở cho các doanh nghiệp đầu tư nước ngoài thuộc diện điều chỉnh có thể kê khai nộp thuế thu nhập doanh nghiệp bổ sung và yên tâm về môi trường pháp lý tại Việt Nam.
Trong bối cảnh Chính phủ chưa triển khai kế hoạch sửa đổi, bổ sung Luật Thuế thu nhập doanh nghiệp để quy định các nội dung liên quan đến thuế tối thiểu toàn cầu, đa số ý kiến trong Thường trực Ủy ban nhất trí cần tạm thời ban hành Nghị quyết (thí điểm) của Quốc hội về việc áp dụng thuế thu nhập doanh nghiệp bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu của OECD trước khi tiến hành sửa luật. Ủy ban đề nghị Chính phủ báo cáo rõ kế hoạch, thời gian sửa đổi, bổ sung Luật Thuế thu nhập doanh nghiệp và dự kiến về thời gian hiệu lực thi hành để bảo đảm các nội dung về thuế phải được quy định một cách thống nhất trong luật.
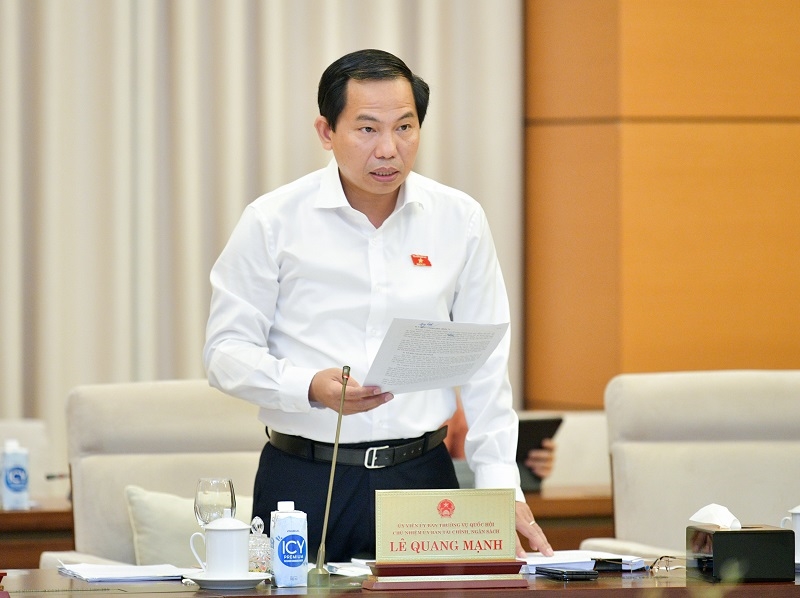 Chủ nhiệm Ủy ban Tài chính và Ngân sách của Quốc hội Lê Quang Mạnh phát biểu tại phiên họp. Qua thảo luận tại phiên họp, các ý kiến đều bày tỏ nhất trí với việc ban hành nghị quyết song đề nghị phải bảo đảm môi trường kinh doanh ổn định, không ảnh hưởng đến các doanh nghiệp đang kinh doanh tại Việt Nam; thống nhất việc nghị quyết bắt đầu áp dụng từ ngày 1-1-2024; các cơ quan liên quan cần phối hợp tuyên truyền rộng rãi trong nhân dân, các doanh nghiệp rõ hơn về Nghị quyết này...
Theo qdnd.vn


 Kênh TV
 Kênh Radio





Ý kiến ()