Đâu là nguyên nhân dẫn tới thừa cân béo phì?
Thuế tiêu thụ đặc biệt là sắc thuế có ảnh hưởng lớn đến các doanh nghiệp và người tiêu dùng, xã hội. Tuy nhiên, nhiều chuyên gia vẫn băn khoăn với tính hợp lý của đề xuất này. Điều này xuất phát từ thực tế, vẫn chưa có nghiên cứu hay chứng cứ khoa học khẳng định nước giải khát có đường là nguyên nhân chính dẫn đến thừa cân béo phì. “Chưa có căn cứ khoa học cho thấy việc tăng thuế đối với đồ uống có đường giúp giảm các căn bệnh béo phì, tim mạch,… vì tác nhân gây bệnh đến từ nhiều nguyên nhân đa dạng” - Ông Cấn Văn Lực, chuyên gia Kinh tế trưởng Ngân hàng Đầu tư và Phát triển Việt Nam (BIDV) kiêm Giám đốc Viện Đào tạo và Nghiên cứu BIDV nêu ý kiến.
Theo Viện Dinh dưỡng quốc gia, một số nguyên nhân gây ra thừa cân béo phì như: Thói quen ít vận động, chế độ dinh dưỡng không hợp lý, di truyền, nguyên nhân bệnh lý,… Thêm vào đó, theo một báo cáo của Viện Nghiên cứu Kinh tế và Chính sách (VEPR) năm 2023, tỷ lệ thừa cân béo phì ở học sinh khu vực thành thị cao hơn so với học sinh ở khu vực nông thôn. Tuy nhiên, tỷ lệ tiêu thụ nước ngọt ở mức độ thường xuyên của trẻ em khu vực thành thị lại thấp hơn của trẻ em ở khu vực nông thôn. Điều này cho thấy, hoàn toàn chưa có cơ sở để khẳng định nước giải khát có đường là nguyên nhân chính dẫn đến thừa cân béo phì.
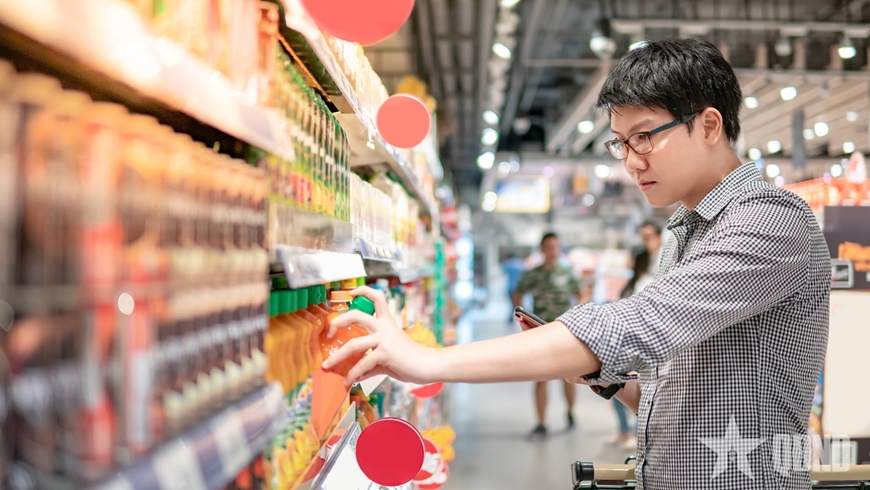 Người tiêu dùng lựa chọn nước giải khát có đường. Ảnh: Minh Đức
Nhìn góc độ khác, việc chỉ áp thuế tiêu thụ đặc biệt lên một nhóm sản phẩm nước giải khát có hàm lượng đường trên 5g/100ml cũng có nguy cơ sẽ gây hiểu lầm, khiến người dùng chuyển sang tiêu thụ các loại thực phẩm và đồ uống khác có hàm lượng đường tương tự hoặc thậm chí còn cao hơn không bị chịu thuế tiêu thụ đặc biệt. Hiện nay, trên thị trường có rất nhiều loại đồ uống có chứa đường bán trên đường phố như trà sữa, chè, cà phê, nước hoa quả,… nhưng lại không chịu thuế tiêu thụ đặc biệt. Các loại đồ uống này khó kiểm soát được hàm lượng đường cũng như chất lượng sản phẩm.
Cần lộ trình hợp lý để doanh nghiệp và thị trường có thời gian thích ứng
Ngành nước giải khát còn là ngành ảnh hưởng chuỗi giá trị 25 ngành liên quan; doanh thu của ngành khi suy giảm sẽ ảnh hưởng đến điểm GDP toàn nền kinh tế và mục tiêu tăng trưởng 8% trở lên của Chính phủ.
Trước vấn đề lộ trình tăng thuế như thế nào, một số chuyên gia kinh tế và doanh nghiệp ngành đồ uống đề nghị Chính phủ cân nhắc, tính toán để doanh nghiệp có thời gian thích ứng, đặc biệt trong bối cảnh kinh tế còn khó khăn hiện nay. Nguyên tắc chung là hài hòa giữa yêu cầu bảo vệ sức khỏe của người dân, mục tiêu thúc đẩy sản xuất, kinh doanh, phát triển kinh tế - xã hội không cản trở hoạt động bình thường của doanh nghiệp, kết hợp tham khảo kinh nghiệm quốc tế đảm bảo phù hợp với điều kiện kinh tế - xã hội của Việt Nam.
Trong bối cảnh doanh nghiệp còn nhiều khó khăn như hiện nay, để có thời gian thích ứng, doanh nghiệp mong chờ việc áp thuế cần có lộ trình phù hợp, bắt đầu từ năm 2028.
Thực tiễn quốc tế cho thấy tại một số nước đã áp dụng thuế tiêu thụ đặc biệt với đồ uống có đường, thời gian kể từ ngày thông qua luật về thuế tiêu thụ đặc biệt đến ngày chính sách có hiệu lực tương đối dài. Ví dụ Anh áp dụng sau 24 tháng, hoặc thành phố San Francisco (Hoa Kỳ) áp dụng sau 13 tháng. “Việc áp thuế tiêu thụ đặc biệt đối với nước giải khát có đường cần được thực hiện theo cách tiếp cận cân bằng giữa mục tiêu sức khỏe và sự phát triển bền vững của ngành. Trong trường hợp Chính phủ coi đây là bước đầu trong lộ trình hạn chế đồ uống có đường, cần cân nhắc lộ trình áp dụng từ 2028 với mức thuế cũng như ngưỡng đường phù hợp để doanh nghiệp có thêm thời gian thích ứng, điều chỉnh công thức sản phẩm và kế hoạch kinh doanh, tránh tác động đột ngột đến thị trường” - bà Nguyễn Thị Cúc, Chủ tịch Hội Tư vấn thuế Việt Nam bày tỏ.
Phân tích thêm, ông Nguyễn Quốc Việt, Phó viện trưởng Viện Nghiên cứu kinh tế và chính sách (VEPR) phân tích, trong các động lực tăng trưởng thì tăng trưởng về tiêu dùng chưa như kỳ vọng, mới chỉ đạt một nửa so với tốc độ tăng trưởng trước Covid-19. Do vậy, nhìn một cách tổng thể thì xu thế tăng trưởng năm 2024 của Việt Nam khá tốt nhưng nhìn vào từng bộ phận, từng khía cạnh, nhất là bộ phận bán lẻ, hộ kinh doanh và dịch vụ ăn uống thì vẫn còn tâm lý có phần ảm đạm. Việc áp thuế tiêu thụ đặc biệt 10% đối với nước giải khát có đường cần được xem xét cẩn trọng vì lĩnh vực tiêu dùng, dịch vụ ảnh hưởng rất lớn tới nhiều lĩnh vực khác. Khi thuế tiêu thụ đặc biệt bị áp với một số mặt hàng tiêu dùng thiết yếu, giá xuất xưởng của mặt hàng đó tăng lên, kéo theo sự tăng giá sản phẩm khi ra thị trường, ảnh hưởng tới khả năng tiêu dùng và làm suy giảm các dịch vụ tiêu dùng khác.
Tiêu dùng nội địa và đầu tư trong nước là 2 nguồn động lực chính, đóng góp hơn 90% cho tăng trưởng kinh tế. Do đó, áp thuế sẽ làm giảm sức cầu tiêu dùng trong dài hạn, thu hẹp quy mô và giá trị sản xuất, giảm giá trị tăng thêm của nền kinh tế, ảnh hưởng môi trường đầu tư kinh doanh. Việc tăng thuế tiêu thụ đặc biệt có thể giúp tăng thu ngân sách trong ngắn hạn, nhưng nếu thực hiện quá nhanh và mạnh, sẽ tạo ra hiệu ứng ngược, làm giảm nguồn thu trong trung và dài hạn. Khi thuế tiêu thụ đặc biệt tăng cao, giá bán hàng hóa và dịch vụ cũng sẽ tăng theo, kéo theo sự suy giảm trong tiêu dùng và đầu tư. Cụ thể, doanh thu từ các loại thuế khác như thuế giá trị gia tăng và thuế thu nhập doanh nghiệp cũng sẽ bị ảnh hưởng do hoạt động kinh doanh suy giảm.
Theo qdnd.vn


 Kênh TV
 Kênh Radio


Ý kiến ()