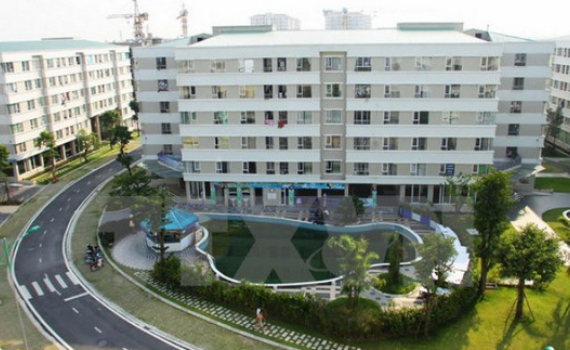
Thông tư 22 không hạn chế việc cá nhân mua nhà thế chấp nhà ở hình thành trong tương lai. Điều kiện "nhà đã hoàn thành theo hợp đồng mua bán nhà" chỉ áp dụng đối với khoản cho vay thế chấp nhà được áp dụng mức hệ số rủi ro thấp hơn so với các khoản vay bảo đảm bằng bất động sản khác.
 Tổ chức, cá nhân có nhu cầu mua nhà và bảo đảm (thế chấp) chính nhà hình thành trong tương lai này áp dụng hệ số rủi ro từ 30%-120% phụ thuộc vào tỷ lệ bảo đảm (LTV) được tính bằng tỷ lệ số dư khoản cho vay so với giá trị của tài sản bảo đảm, trường hợp không có thông tin về tỷ lệ LTV hệ số rủi ro 150% Đây là khẳng định của NHNN về việc Thông tư 22 do cơ quan này ban hành không "siết" cho vay bất động sản.
Cụ thể, Thông tư 41/2016/TT-NHNN (được sửa đổi, bổ sung bởi Thông tư 22/2023/TT-NHNN) quy định về tỷ lệ an toàn vốn của NHTM, chi nhánh NHNN, không phải là văn bản hướng dẫn nghiệp vụ cấp tín dụng của TCTD; Thông tư 41/2016/TT-NHNN được xây dựng trên cơ sở tham khảo chuẩn mực vốn Basel II được ban hành bởi Ủy ban Basel.
Trong đó, Thông tư hướng dẫn về việc xác định và áp dụng hệ số rủi ro đối với từng loại tài sản của ngân hàng (bao gồm cả các khoản cho vay bảo đảm bằng bất động sản và cho vay thế chấp nhà).
Khoản 10 Điều 2 Thông tư 41/2016/TT-NHNN quy định: "Khoản cho vay bảo đảm bằng bất động sản là khoản cho vay đối với cá nhân, pháp nhân để mua bất động sản, thực hiện dự án bất động sản và được bảo đảm bằng chính bất động sản, dự án bất động sản hình thanh từ khoản cho vay theo các quy định của pháp luật về giao dịch đảm bảo".
NHNN khẳng định: Thông tư 22/2023/TT-NHNN không sửa đổi, bổ sung nội dung này. Tổ chức, cá nhân có nhu cầu mua nhà và bảo đảm (thế chấp) chính nhà hình thành trong tương lai này áp dụng hệ số rủi ro từ 30%-120% phụ thuộc vào tỷ lệ bảo đảm (LTV) được tính bằng tỷ lệ số dư khoản cho vay so với giá trị của tài sản bảo đảm, trường hợp không có thông tin về tỷ lệ LTV hệ số rủi ro 150%.
Khoản 11 Điều 2 Thông tư 41/2016/TT-NHNN quy định: "Khoản cho vay thế chấp nhà là khoản cho vay bảo đảm bằng bất động sản đối với cá nhân để mua nhà ở đáp ứng đầy đủ các điều kiện sau: a) Nguồn tiền trả nợ không phải là nguồn tiền cho thuê nhà hình thành từ khoản cho vay; b) Nhà đã hoàn thành theo hợp đồng mua bán nhà; c) Ngân hàng, chi nhánh ngân hàng nước ngoài có đầy đủ quyền hợp pháp để xử lý nhà thế chấp khi khách hàng không trả được nợ theo quy định của pháp luật về giao dịch đảm bảo; d) Nhà hình thành từ khoản cho vay thế chấp này phải được định giá độc lập (được bên thứ ba định giá hoặc được bộ phận độc lập với bộ phận phê duyệt tín dụng của ngân hàng, chi nhánh ngân hàng nước ngoài định giá) với nguyên tắc thận trọng (giá không cao hơn giá thị trường tại thời điểm xét duyệt cho vay) theo quy định của ngân hàng, chi nhánh ngân hàng nước ngoài".
Khoản 1 Điều 1 Thông tư 22/2023/TT-NHNN quy định: " 1. Sửa đổi, bổ sung khoản 11 Điều 2 như sau: "11. Khoản cho vay thế chấp nhà là khoản cho vay bảo đảm bằng bất động sản đối với cá nhân để mua nhà, bao gồm:
a) Khoản cho vay bảo đảm bằng bất động sản đối với cá nhân để mua nhà đáp ứng các điều kiện sau: i) Nguồn tiền trả nợ không phải là nguồn tiền cho thuê nhà hình thành từ khoản cho vay; ii) Nhà đã được hoàn thành để bàn giao theo hợp đồng mua bán nhà; iii) Ngân hàng, chi nhánh ngân hàng nước ngoài có đầy đủ quyền hợp pháp để xử lý nhà thế chấp khi khách hàng không trả được nợ theo quy định của pháp luật về giao dịch đảm bảo và pháp luật về nhà ở; iv) Nhà hình thành từ khoản cho vay thế chấp này phải được định giá độc lập (được bên thứ ba định giá hoặc được bộ phận độc lập với bộ phận phê duyệt tín dụng của ngân hàng, chi nhánh ngân hàng nước ngoài định giá) với nguyên tắc thận trọng (giá trị không cao hơn giá thị trường tại thời điểm xét duyệt cho vay) theo quy định của ngân hàng, chi nhánh ngân hàng nước ngoài.
b) Khoản cho vay để mua nhà ở xã hội, mua nhà ở theo các chương trình, dự án hỗ trợ của Chính phủ được xác định theo quy định của pháp luật về nhà ở đáp ứng các điều kiện tại các điểm a(i), a(iii), a(iv) khoản này".
Đối với khoản cho vay thế chấp nhà sẽ bao gồm: Khoản cho vay thế chấp nhà để mua nhà ở đáp ứng các điều kiện theo quy định trong đó có điều kiện phải hoàn thành để bàn giao và khoản cho vay để mua nhà ở xã hội, mua nhà ở theo các chương trình, dự án hỗ trợ của Chính phủ. Hệ số rủi ro áp dụng cho khoản vay thế chấp nhà sẽ tùy thuộc vào từng loại từ 20%-100% phụ thuộc vào tỷ lệ LTV và tỷ lệ thu nhập (DSC). Đối với khoản cho vay mua nhà ở xã hội, mua nhà ở theo chương trình, dự án hỗ trợ của Chính phủ, không phải đáp ứng điều kiện nhà đã hoàn thành để bàn giao và có hệ số rủi ro thấp hơn so với các khoản cho vay thế chấp nhà ở khác chỉ ở mức 20%-50%, nhằm thực hiện chủ trương khuyến khích nhà ở xã hội của Chính phủ.
Theo quy định mới của NHNN: Điều kiện nhà đã hoàn thành theo hợp đồng mua bán nhà chỉ áp dụng đối với khoản cho vay thế chấp nhà (được áp dụng mức hệ số rủi ro thấp hơn so với các khoản phải đòi được bảo đảm bằng bất động sản khác). Trường hợp tổ chức, cá nhân có nhu cầu xây dựng, mua nhà ở hình thành trong tương lai thế chấp chính nhà ở hình thành trong tương lai này sẽ thuộc trường hợp khoản cho vay bảo đảm bằng bất động sản theo quy định tại khoản 10 Điều 2 Thông tư 41 và áp dụng hệ số rủi ro tương ứng theo quy định tại khoản 10 Điều 9 Thông tư 41. Như vậy, quy định này không hạn chế quyền của tổ chức, cá nhân mua nhà ở hình thành trong tương lai, không trái với các quy định hiện hành (Luật dân sự, Luật Nhà ở, Luật kinh doanh bất động sản, Luật đầu tư 2020, Luật các TCTD 2024).
Theo chinhphu.vn
 Kênh TV
 Kênh Radio








Ý kiến ()