Theo đó, trong việc áp dụng thuế suất thuế tiêu thụ đặc biệt (TTĐB) đối với ô tô vừa chở người vừa chở hàng (xe ô tô pick-up). Cụ thể, tại điểm d khoản 1 Điều 2 Luật thuế TTĐB xác định đối tượng chịu thuế như sau: “Xe ô tô dưới 24 chỗ, kể cả xe ô tô vừa chở người, vừa chở hàng loại có từ hai hàng ghế trở lên, có thiết kế vách ngăn cố định giữa khoang chở người và khoang chở hàng”.
Tuy nhiên, theo Tiêu chuẩn Việt Nam TCVN 7271:2003 về phương tiện giao thông đường bộ - ô tô - phân loại theo mục đích sử dụng, cũng như Quyết định số 2431/QĐ-BKHCN ngày 8-11-2010 của Bộ Khoa học và Công nghệ về việc công bố sửa đổi lần thứ 2:20210 TCVN 7271:2003 đối với phương tiện giao thông đường bộ, ô tô được phân loại thành ba loại chính: Ô tô chở người, ô tô chở hàng và ô tô chuyên dùng.
Đối chiếu với Tiêu chuẩn Việt Nam về phương tiện giao thông đường bộ hiện nay, đặc biệt là ô tô, cho thấy không có phân loại cụ thể cho "xe ô tô vừa chở người vừa chở hàng". Thay vào đó, tiêu chuẩn chỉ mô tả những loại ô tô pick-up như ô tô pick-up chở hàng cabin đơn, ô tô pick-up chở hàng cabin kép, và ô tô pick-up chở người.
Vì lý do này, Tổng cục Hải quan đưa ra quan điểm rằng đã có những khó khăn trong việc áp dụng chính sách thuế tiêu thụ đặc biệt (TTĐB) đối với ô tô vừa chở hàng vừa chở người (ô tô pick-up). Cụ thể, ô tô pick-up chở người đã gây ra sự không rõ ràng về việc áp dụng thuế suất, liệu có áp dụng thuế suất của ô tô con hay ô tô vừa chở người vừa chở hàng không, và liệu ô tô pick-up chở hàng cabin đơn hoặc chở hàng cabin kép có được áp dụng thuế suất của ô tô vừa chở người vừa chở hàng hay không. Ngoài ra, còn có vấn đề về phân loại hàng hóa để xác định mã số HS, mức thuế nhập khẩu ưu đãi, thuế nhập khẩu ưu đãi đặc biệt, không hỗ trợ cho việc xác định thuế TTĐB đối với mặt hàng xe pick-up chở người hoặc xe pick-up chở hàng.
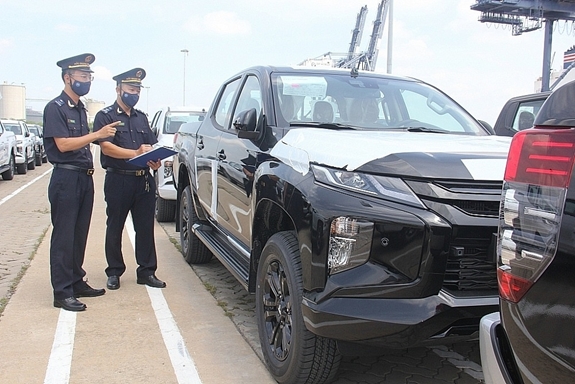 Công chức Chi cục Hải quan cửa khẩu cảng Hiệp Phước kiểm tra xe ô tô nhập khẩu. Ảnh: T.HĐể bảo đảm các đơn vị hải quan địa phương thực hiện đúng theo quy định, vào ngày 2-7-2021, Tổng cục Hải quan đã có công văn số 3335/TCHQ-TXNK hướng dẫn chi tiết. Theo đó, trong Luật Thuế TTĐB và các văn bản, chính sách hướng dẫn, không sử dụng thuật ngữ "ô tô con" để mô tả hàng hóa thuộc đối tượng chịu thuế TTĐB hoặc không chịu thuế TTĐB. Do đó, theo Tổng cục Hải quan, trong trường hợp doanh nghiệp nhập khẩu xe ô tô vừa chở người vừa chở hàng thì thực hiện theo quy định tại điểm 4d Điều 7 của Luật Thuế TTĐB.
Hơn nữa, về việc xác định liệu xe bốn bánh chở người gắn động cơ có thuộc đối tượng chịu thuế TTĐB hay không, Luật Thuế TTĐB và các Luật sửa đổi, bổ sung Luật Thuế TTĐB đang có hiệu lực thi hành đã quy định rằng mặt hàng chịu thuế TTĐB là "xe ô tô". Theo các quy định về mô tả hàng hóa và phạm vi các nhóm hàng 87.02, 87.03 và 87.04, không có sự thay đổi từ năm 2007 đến nay đều là phương tiện có động cơ (motor vehicle) được sử dụng để chở người hoặc hàng hóa.
Tại thời điểm Luật Thuế TTĐB được ban hành và thực hiện vào năm 2008, hàng hóa thuộc đối tượng chịu thuế TTĐB tại Luật Thuế TTĐB và mô tả hàng hóa trong Danh mục hàng hóa Xuất nhập khẩu Việt Nam đều sử dụng thuật ngữ "xe ô tô".
Tiêu chuẩn Việt Nam TCVN 6211:2003 (ISO 3833:1977) quy định về phương tiện giao thông đường bộ - kiểu - thuật ngữ và định nghĩa. Trong đó, có đưa ra định nghĩa: Ô tô (motor vehicle) là loại phương tiện giao thông đường bộ chạy bằng động cơ có từ bốn bánh xe trở lên, không chạy trên đường ray và thường được dùng để chở người hoặc hàng hóa; kéo các rơ-mooc, sơmi rơ-mooc; thực hiện chức năng, công dụng đặc biệt.
Hơn nữa, Tiêu chuẩn Việt Nam TCVN 7271:2003 "Phương tiện giao thông đường bộ - ô tô - phân loại theo mục đích sử dụng" quy định về phân loại ô tô theo mục đích sử dụng, bao gồm ô tô chở người, ô tô chở hàng và ô tô chuyên dùng. Quy định này dẫn chiếu đến định nghĩa ô tô tại TCVN 6211:2003.
Rà soát nội dung các văn bản nêu trên, hiện tại Tiêu chuẩn Việt Nam TCVN 6211: 2003 và TCVN 7271:2003 là 2 văn bản đưa ra thuật ngữ và định nghĩa về “ô tô (motor vehicle)”, QCVN 09:2016/BGTVT là văn bản quy định tiêu chí kỹ thuật để thực hiện kiểm tra của cơ quan chuyên ngành.
Từ các cơ sở nêu trên, quan điểm của cơ quan hải quan là mặt hàng xe bốn bánh chở người gắn động cơ đáp ứng định nghĩa “ô tô” (motor vehicle) tại Tiêu chuẩn Việt Nam TCVN 6211:2003, ISO 3833:1977 thì thuộc đối tượng chịu thuế TTĐB theo quy định tại điểm d khoản 1 Điều 2 Luật Thuế TTĐB, do đó phải nộp thuế TTĐB khi nhập khẩu.
Cũng liên quan đến chính sách này đối với hàng hóa đã xuất khẩu bị phía nước ngoài trả lại theo quy định tại Điều 8 Luật Thuế TTĐB, trường hợp hàng hóa (thuộc đối tượng nộp thuế TTĐB khi bán ra) xuất khẩu ra nước ngoài nhưng không đáp ứng điều kiện phải nhập khẩu trở lại Việt Nam thì phải nộp thuế TTĐB khâu nhập khẩu. Hàng hóa này sau đó lại tiếp tục xuất khẩu ra nước ngoài thì không được hoàn thuế TTĐB.
Theo Tổng cục Hải quan, vấn đề này xuất phát ở nhiều đơn vị hải quan địa phương, gây ra những khó khăn và không nhất quán trong việc thực hiện chính sách thuế TTĐB. Trái ngược với điều đó, các quy định của pháp luật về Thuế xuất nhập khẩu, Thuế giá trị gia tăng và Thuế bảo vệ môi trường đều đưa ra hướng dẫn rõ ràng về việc hoàn thuế xuất khẩu và không yêu cầu nộp thuế nhập khẩu.
Tổng cục Hải quan cho rằng, pháp luật về thuế hiện hành chưa xử lý đồng bộ về chính sách thuế đối với đối tượng hàng hóa nêu trên. Theo đó, để bảo đảm sự thống nhất, rõ ràng của hệ thống pháp luật và tạo điều kiện thuận lợi cho việc tổ chức thực hiện, Tổng cục Hải quan đã có kiến nghị gửi Vụ Chính sách thuế (Bộ Tài chính), trong quá trình sửa đổi, bổ sung quy định của Luật Thuế TTĐB đề xuất bổ sung, sửa đổi các quy định về đối tượng chịu thuế TTĐB.
Kiến nghị của Tổng cục Hải quan đã được tiếp thu bởi Vụ Chính sách thuế. Cơ quan này đã đưa vào dự thảo nội dung sửa đổi, bổ sung tại Luật sửa đổi, bổ sung một số điều của Luật Thuế TTĐB.
Trong khi quá trình sửa đổi và bổ sung vẫn chưa hoàn tất, Tổng cục Hải quan đã yêu cầu các cục hải quan địa phương thực hiện chính sách thuế TTĐB theo quy định hiện hành. Đồng thời, họ cũng đặt ra yêu cầu quán triệt và giải thích cho tổ chức và cá nhân có liên quan để bảo đảm sự hiểu biết và tuân thủ theo đúng quy định.
Theo qdnd.vn


 Kênh TV
 Kênh Radio

Ý kiến ()