Bộ Tài chính vừa ban hành Thông tư số 04/2023/TT-BTC hướng dẫn quản lý, thu chi tài chính cho công tác tổ chức lễ hội và tiền công đức, tài trợ cho di tích và hoạt động lễ hội. Đây được coi là văn bản pháp lý quan trọng góp phần quản lý minh bạch tiền công đức, tài trợ nhưng vẫn không gây cản trở các hoạt động tôn giáo, tín ngưỡng.
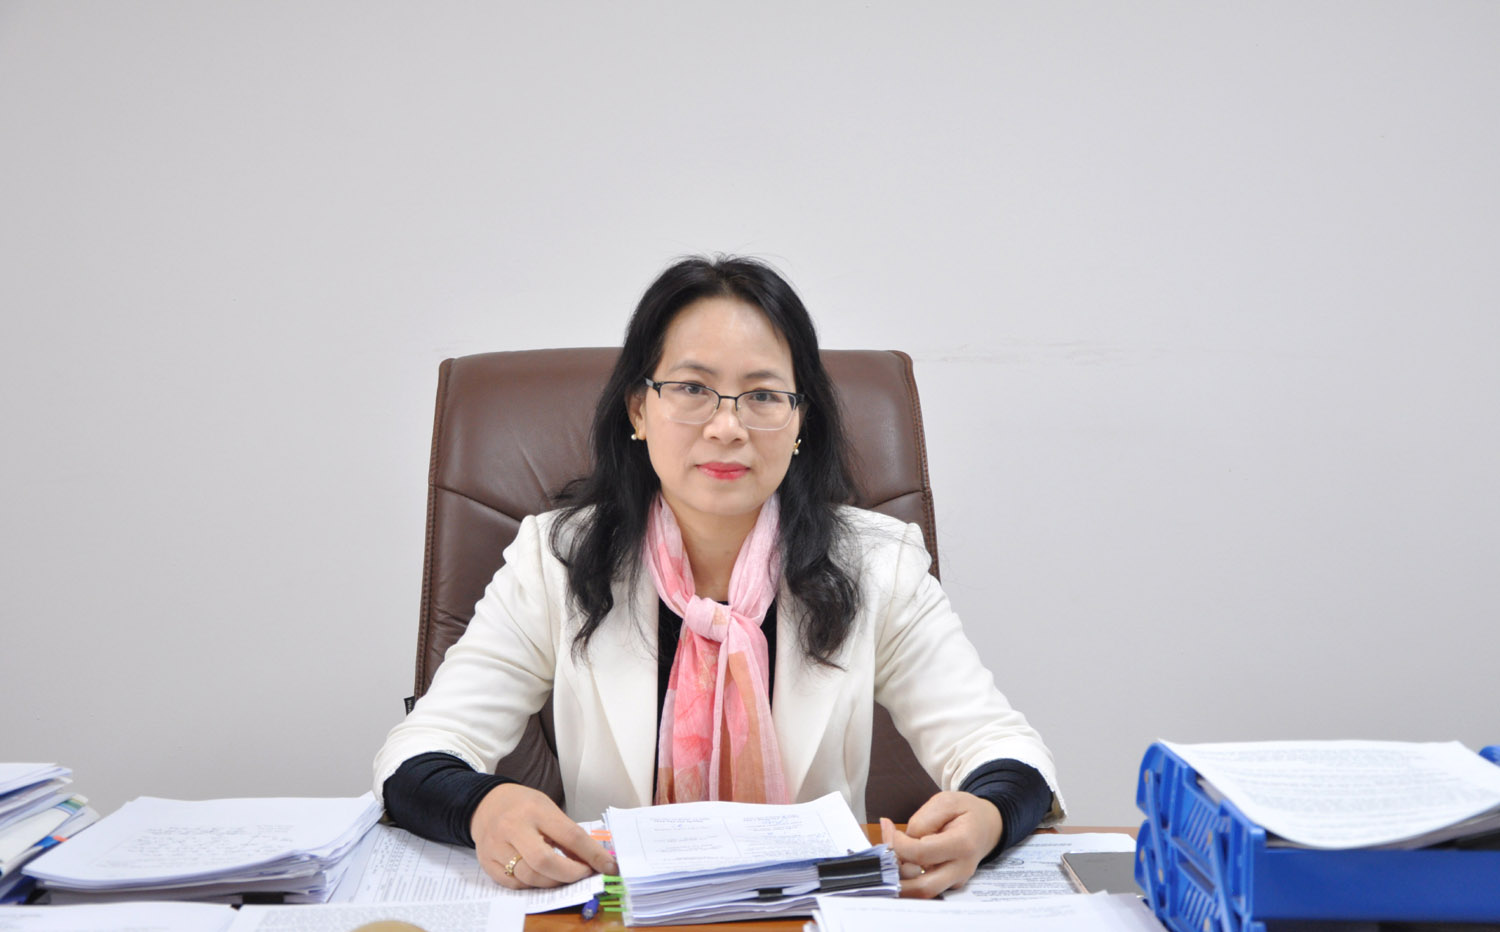 Bà Vũ Thị Hải Yến: Thông tư số 04/2023/TT-BTC là văn bản pháp lý quan trọng góp phần quản lý minh bạch tiền công đức, tài trợ nhưng vẫn không gây cản trở các hoạt động tôn giáo, tín ngưỡng. Quản lý thu chi tiền công đức minh bạch, rõ ràng, loại bỏ xu hướng chạy theo lợi ích cá nhân
Trao đổi về vấn đề này, bà Vũ Thị Hải Yến, Phó Vụ trưởng Vụ Hành chính sự nghiệp cho biết: Theo số liệu thống kê của Bộ Văn hóa, Thể thao và Du lịch, cả nước hiện nay có gần 9.000 lễ hội, trong đó có khoảng 7.000 lễ hội dân gian truyền thống, gần 1.400 lễ hội tôn giáo, hơn 400 lễ hội lịch sử, cách mạng, ngoài ra có gần 30 lễ hội du nhập từ nước ngoài.
Về di tích, cả nước có trên 10.000 di tích đã được xếp hạng di tích cấp tỉnh, gần 4.000 di tích đã được xếp hạng di tích quốc gia, 123 di tích đã được xếp hạng di tích quốc gia đặc biệt; đồng thời, có trên 40.000 di tích đã được kiểm kê theo quy định của Luật Di sản văn hóa.
Tuy nhiên, từ lâu chưa có văn bản pháp luật điều chỉnh về quản lý, thu chi đối với lĩnh vực này mà mới chỉ dừng ở công văn hướng dẫn thực hiện, chưa có tác dụng chế tài hiệu quả.
Những năm qua, việc tiếp nhận, quản lý và sử dụng tiền công đức, tài trợ cho di tích và hoạt động lễ hội còn nhiều bất cập, có xu hướng thương mại hoá và lợi dụng tổ chức lễ hội vì mục đích kinh tế.
Còn để xảy ra tranh chấp ở một số di tích giao cho đơn vị sự nghiệp công lập quản lý, sử dụng, nhất là các Khu di tích lịch sử quốc gia, Khu di tích quốc gia đặc biệt trong đó có di tích là cơ sở tôn giáo, làm ảnh hưởng đến những giá trị tốt đẹp của tín ngưỡng, tôn giáo.
Việc quản lý di tích và tổ chức lễ hội trong tình hình mới, bị chi phối bởi nhiều yếu tố khác nhau, trong đó có yếu tố kinh tế thị trường, đòi hỏi các vấn đề liên quan đến quyền, lợi ích vật chất cần được quản lý theo hướng minh bạch, rõ ràng, loại bỏ xu hướng chạy theo lợi ích cá nhân, phục vụ lợi ích nhóm.
Thực tế người dân có nhu cầu rất lớn trong việc đóng góp cho hoạt động lễ hội, bảo vệ và phát huy giá trị di tích.
Chúng ta đang ở trong bối cảnh của xã hội số, nền kinh tế số, bên cạnh việc công đức, tài trợ theo hình thức bằng tiền mặt, thì việc công đức, tài trợ theo hình thức chuyển khoản là bình thường, không ảnh hưởng đến hành vi, thói quen công đức của người dân và cũng không cản trở các hoạt động tín ngưỡng, tôn giáo.
Vì vậy, việc ban hành Thông tư này thực sự cần thiết, tạo hành lang pháp lý để vừa tạo điều kiện cho người dân và các tổ chức tham gia đóng góp phát triển văn hóa đất nước, vừa tạo ra sự tin tưởng, minh bạch trong các hoạt động này, giúp đóng góp tích cực hơn cho việc bảo vệ và phát huy giá trị di tích và lễ hội nói riêng, phát triển văn hóa của đất nước nói chung.
Nhà nước không quản lý tiền công đức, hoạt động lễ hội
Theo bà Vũ Thị Hải Yến: Thực hiện nhiệm vụ được Chính phủ giao tại khoản 6 Điều 19 Nghị định số 110/2018/NĐ-CP ngày 29/8/2018, Bộ Tài chính đã ban hành Thông tư số 04/2023/TT-BTC ngày 19/01/2023 hướng dẫn quản lý, thu chi tài chính cho công tác tổ chức lễ hội và tiền công đức, tài trợ cho di tích và hoạt động lễ hội.
Trong đó thể hiện rõ quan điểm tôn trọng và bảo hộ quyền tự do tín ngưỡng, tôn giáo của mọi người; bảo đảm để các tôn giáo bình đẳng trước pháp luật; tôn trọng, bảo vệ giá trị văn hóa, đạo đức tốt đẹp của tín ngưỡng, tôn giáo; bảo hộ cơ sở tín ngưỡng, cơ sở tôn giáo và tài sản hợp pháp của cơ sở tín ngưỡng, tổ chức tôn giáo.
Thứ hai, Nhà nước không quản lý tiền công đức, tài trợ cho di tích và hoạt động lễ hội đối với cơ sở tín ngưỡng, tổ chức tôn giáo.
Các cơ sở tín ngưỡng, tổ chức tôn giáo tự quyết định và chịu trách nhiệm về tiếp nhận, quản lý, sử dụng tiền công đức, tài trợ cho việc bảo vệ, phát huy giá trị di tích và hoạt động lễ hội (bao gồm cả việc tự quyết định về nội dung chi và mức chi cho hoạt động lễ hội, bảo vệ và phát huy giá trị di tích), bảo đảm phù hợp với quy định của pháp luật.
Thứ ba, các khoản thu, chi tiền công đức, tài trợ cho di tích và hoạt động lễ hội được ghi chép, quản lý an toàn, công khai, minh bạch để tạo niềm tin cũng như phát huy hiệu quả và đem lại lợi ích chung cho toàn thể cộng đồng.
Vì sao không quy định cụ thể mức trích theo tỷ lệ %
Về nội dung, tại Điều 13 và 14 Thông tư quy định quản lý, thu chi tiền công đức, tài trợ đối với di tích giao cho đơn vị sự nghiệp công lập, Ban quản lý di tích kiêm nhiệm quản lý, trong đó quy định trích theo tỷ lệ phần trăm (%) trên số thu tiền công đức, tài trợ cho các nội dung sử dụng. Vậy tại sao Thông tư này không quy định cụ thể các mức trích để thống nhất thực hiện?
Bà Vũ Thị Hải Yến cho biết: Di tích gồm nhiều loại và quy mô khác nhau, thuộc nhiều chủ sở hữu hoặc được giao quản lý, sử dụng khác nhau, ở những vùng miền, dân tộc khác nhau, lễ hội cũng đa dạng không kém.
Theo đó, số thu tiền công đức, tài trợ cho di tích và hoạt động lễ hội ở mỗi địa phương, từng di tích không giống nhau; có di tích có nguồn thu công đức, tài trợ lớn, nhiều di tích có nguồn thu công đức, tài trợ thấp, thậm chí không có nguồn thu công đức, tài trợ.
Vì vậy, để bảo đảm tính khả thi và phù hợp với thực tế tại địa phương và từng di tích, tại Thông tư này chỉ quy định có tính nguyên tắc, còn mức trích cụ thể để các địa phương tự quyết định.
Sử dụng phí tham quan di tích như thế nào?
Thực tế hiện nay, tại một số di tích thực hiện thu phí tham quan; có ý kiến đề nghị cần phải sử dụng một phần số thu phí tại di tích để đầu tư trở lại cho hoạt động bảo vệ và phát huy giá trị di tích. Nêu quan điểm về nội dung này, bà Vũ Thị Hải Yến cho biết: Theo quy định tại Điều 58 Luật Di sản văn hóa, nguồn tài chính để bảo vệ và phát huy giá trị di tích, bao gồm: Ngân sách nhà nước; các khoản thu từ hoạt động sử dụng và phát huy giá trị di tích (thu phí tham quan); tài trợ và đóng góp của tổ chức, cá nhân trong nước và nước ngoài.
Đối với nguồn thu từ hoạt động sử dụng và phát huy giá trị di sản văn hóa (thu phí tham quan) được thực hiện theo quy định của pháp luật về phí và lệ phí.
Mức thu phí tham quan di tích do cấp có thẩm quyền quy định; số thu phí được sử dụng một phần nộp ngân sách nhà nước, phần còn lại được để lại cho đơn vị thu phí để trang trải các chi phí hoạt động cung cấp dịch vụ, thu phí.
Đối với số thu phí nộp ngân sách thuộc nguồn thu của ngân sách nhà nước, được sử dụng cho các nhiệm vụ chi theo quy định của Luật Ngân sách nhà nước, bao gồm chi cho công tác tu bổ, tôn tạo di tích thông qua các chương trình, dự án như: Chương trình mục tiêu quốc gia phát triển kinh tế - xã hội vùng đồng bào dân tộc thiểu số và miền núi giai đoạn 2021-2025 được phê duyệt tại Quyết định số 1719/QĐ-TTg ngày 14/10/2021 của Thủ tướng Chính phủ; Chương trình bảo tồn và phát huy bền vững giá trị di sản văn hóa Việt Nam giai đoạn 2021-2025 được phê duyệt tại Quyết định số 1230/QĐ-TTg ngày 15/7/2021 của Thủ tướng Chính phủ.
Theo Chinhphu.vn
 Kênh TV
 Kênh Radio






Ý kiến ()