Theo Nghị định số 67/2023/NĐ-CP, giới hạn trách nhiệm bảo hiểm bắt buộc đối với người lao động thi công trên công trường là 100 triệu đồng/người/vụ.
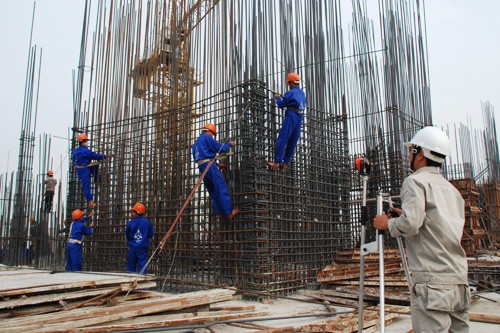 Giới hạn trách nhiệm bảo hiểm bắt buộc đối với người lao động thi công trên công trường là 100 triệu đồng/người/vụ. Nghị định số 67/2023/NĐ-CP ngày 6/9/2023 của Chính phủ quy định đối tượng bảo hiểm bắt buộc đối với người lao động thi công trên công trường là trách nhiệm dân sự của nhà thầu thi công xây dựng đối với người lao động thi công trên công trường theo quy định của pháp luật.
Giới hạn trách nhiệm bảo hiểm là 100 triệu đồng cho một người trong một vụ.
Phạm vi bảo hiểm
Doanh nghiệp bảo hiểm thực hiện trách nhiệm bồi thường cho nhà thầu thi công xây dựng những khoản tiền mà nhà thầu thi công xây dựng có trách nhiệm bồi thường cho người lao động bị thương tật, chết do tai nạn lao động, bệnh nghề nghiệp phát sinh do thực hiện công việc thi công trên công trường, trừ các trường hợp sau:
- Loại trừ trách nhiệm bảo hiểm quy định điểm a, điểm b, điểm c, điểm d, điểm đ, điểm g, điểm h và điểm i khoản 2 Điều 34 Nghị định 67/2023/NĐ-CP.
- Tổn thất có liên quan đến chất amiăng hoặc bất kỳ nguyên vật liệu nào có chứa chất amiăng.
- Tổn thất phát sinh do mâu thuẫn của chính người lao động với người gây ra tai nạn mà không liên quan đến việc thực hiện công việc thi công trên công trường.
- Tổn thất phát sinh do người lao động cố ý tự hủy hoại sức khỏe của bản thân.
- Tổn thất phát sinh do người lao động sử dụng chất gây nghiện, ma túy trái với quy định của pháp luật (trừ trường hợp thuốc được kê để điều trị theo chỉ định của bác sĩ được cấp phép).
- Tổn thất phát sinh từ hành vi cố ý vi phạm pháp luật của bên mua bảo hiểm hoặc người được bảo hiểm (trừ trường hợp người lao động tự vệ, cứu người, cứu tài sản hoặc sử dụng các chất kích thích để điều trị theo chỉ định của bác sĩ).
Thời hạn bảo hiểm
Nghị định quy định thời hạn bảo hiểm bắt buộc đối với người lao động thi công trên công trường bắt đầu kể từ ngày thực hiện công việc thi công trên công trường đến hết thời gian bảo hành công trình theo quy định của pháp luật.
Phí bảo hiểm cho thời hạn 1 năm (chưa bao gồm thuế GTGT)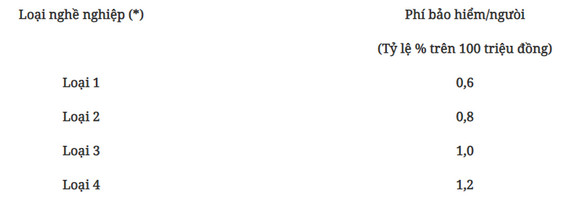 Phí bảo hiểm ngắn hạn
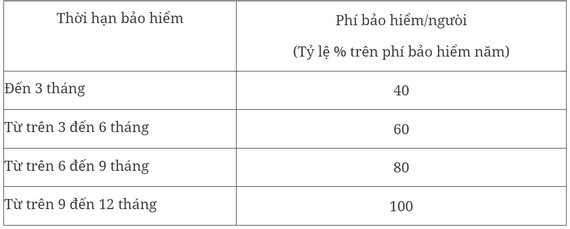
- Loại 1: Lao động gián tiếp, làm việc chủ yếu trong văn phòng, bàn giấy hoặc những công việc tương tự ít đi lại khác.
- Loại 2: Nghề nghiệp không phải lao động chân tay nhưng có mức độ rủi ro lớn hơn loại 1, đòi hỏi phải đi lại nhiều hoặc bao gồm cả lao động chân tay nhưng không thường xuyên và lao động chân tay nhẹ.
- Loại 3: Những nghề mà công việc chủ yếu là lao động chân tay và những công việc có mức độ rủi ro cao hơn loại 2.
- Loại 4: Những ngành nghề nguy hiểm, dễ xảy ra tai nạn và không được quy định ở ba loại nghề nghiệp trên.
Căn cứ vào mức độ rủi ro của đối tượng bảo hiểm, doanh nghiệp bảo hiểm được điều chỉnh tăng hoặc giảm phí bảo hiểm tối đa 25% tính trên phí bảo hiểm.
Nguyên tắc bồi thường bảo hiểm
Doanh nghiệp bảo hiểm thực hiện xem xét, giải quyết bồi thường bảo hiểm theo quy định pháp luật về kinh doanh bảo hiểm và theo nguyên tắc sau:
Khi xảy ra tai nạn lao động, bệnh nghề nghiệp đối với người lao động thi công trên công trường, bên mua bảo hiểm phối hợp với doanh nghiệp bảo hiểm giải quyết bồi thường bảo hiểm như sau:
- Lập tức thông báo ngay cho doanh nghiệp bảo hiểm bằng các phương tiện thông tin liên lạc, sau đó trong thời hạn 14 ngày kể từ ngày xảy ra tai nạn lao động, bệnh nghề nghiệp đối với người lao động thi công trên công trường phải thông báo bằng văn bản cho doanh nghiệp bảo hiểm.
- Thực hiện mọi biện pháp trong phạm vi khả năng để hạn chế thiệt hại ở mức thấp nhất.
- Thực hiện, cho phép doanh nghiệp bảo hiểm thực hiện các hành động và biện pháp cần thiết hoặc theo yêu cầu của doanh nghiệp bảo hiểm nhằm bảo vệ quyền lợi mà doanh nghiệp bảo hiểm được hưởng sau khi bồi thường thiệt hại thuộc trách nhiệm bảo hiểm theo Nghị định này.
Khi xảy ra tai nạn lao động, bệnh nghề nghiệp đối với người lao động thi công trên công trường, doanh nghiệp bảo hiểm hướng dẫn bên mua bảo hiểm, phối hợp với bên mua bảo hiểm và các cơ quan, tổ chức, cá nhân có liên quan thu thập đầy đủ các tài liệu để lập hồ sơ bồi thường; xác định nguyên nhân và mức độ thiệt hại.
Khi người lao động bị thương tật, chết do tai nạn lao động, bệnh nghề nghiệp phát sinh do thực hiện công việc thi công trên công trường thuộc trách nhiệm bảo hiểm, doanh nghiệp bảo hiểm sẽ có trách nhiệm chi trả những khoản tiền theo thỏa thuận giữa nhà thầu thi công và người lao động hoặc đại diện hợp pháp của người lao động (trong trường hợp người lao động đã chết), bao gồm các khoản chi trả sau:
- Phụ cấp nghỉ việc trong thời gian điều trị theo chỉ định của bác sĩ điều trị được tính căn cứ vào mức tiền lương theo hợp đồng lao động nhưng không vượt quá 6 tháng lương trong mỗi sự kiện bảo hiểm.
- Chi phí y tế thực tế bao gồm: chi phí cấp cứu, chi phí điều trị nội, ngoại trú cần thiết và hợp lý.
- Trường hợp người lao động bị suy giảm khả năng lao động dưới 81%, mức bồi thường cụ thể cho từng loại thương tật, thiệt hại về người được xác định theo Bảng tỷ lệ trả tiền bồi thường bảo hiểm bắt buộc đối với người lao động thi công trên công trường theo Phụ lục VII ban hành kèm theo Nghị định 67/2023/NĐ-CP.
- Trường hợp người lao động bị chết hoặc suy giảm khả năng lao động từ 81% trở lên, doanh nghiệp bảo hiểm sẽ chi trả 100 triệu đồng cho một người trong một vụ.
Tổng số tiền bồi thường bảo hiểm theo các khoản trên không vượt quá 100 triệu đồng cho một người trong một vụ đối với trường hợp tham gia giới hạn trách nhiệm bảo hiểm 100 triệu đồng.
Nghị định nêu rõ trường hợp tai nạn lao động xảy ra hoặc bệnh nghề nghiệp phát sinh gây thương tật cho người lao động và thương tật này bị làm trầm trọng thêm bởi các thương tật hoặc bệnh tật trước đó, doanh nghiệp bảo hiểm không chịu trách nhiệm bồi thường cho phần bị làm trầm trọng thêm đó.
Theo Chinhphu.vn
 Kênh TV
 Kênh Radio






Ý kiến ()